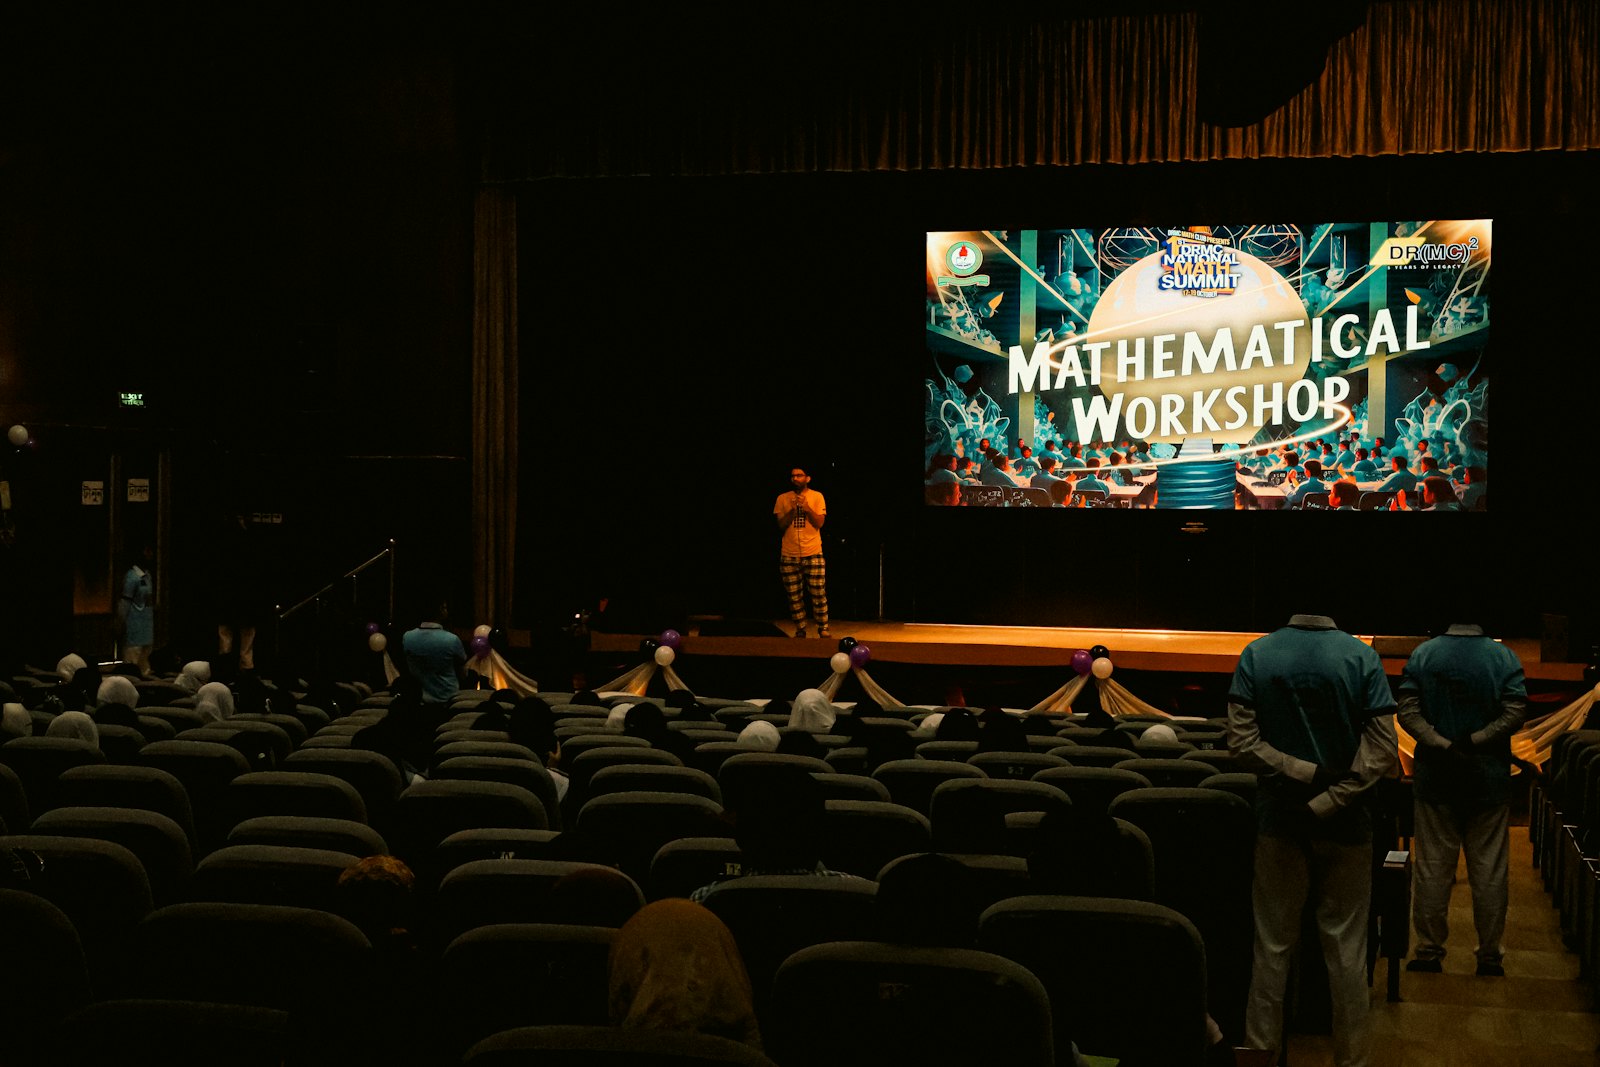
La fiscalidad de espacios para eventos depende de qué se contrata realmente. Si el propietario solo cede el uso de un inmueble, tributa como arrendamiento. Si además organiza el acto y presta servicios, la Dirección General de Tributos lo trata como una prestación compleja, y esa calificación decide el tipo de IVA.
Salas de reuniones, fincas, masías, naves reconvertidas o recintos feriales se alquilan cada día para bodas, congresos, presentaciones o cenas de empresa. El contrato suele llamarse «alquiler de espacio», pero el nombre no vincula a Hacienda. Importa el contenido de lo que se entrega: solo el inmueble, o también personal, catering, montaje y coordinación.
Este artículo explica cómo distinguir ambos supuestos, qué consecuencias tiene en IVA, qué papel juegan los intermediarios y qué pruebas conviene conservar. Se centra en el propietario o gestor del espacio y en la empresa que lo contrata.
Arrendamiento de inmueble o servicio de organización: la pregunta de fondo
El arrendamiento consiste en ceder el uso de un inmueble a cambio de un precio. El arrendador pone el espacio a disposición y el cliente lo utiliza por su cuenta, con sus proveedores y bajo su dirección. La contraprestación remunera el uso del inmueble y poco más.
La organización de un evento es otra cosa. El prestador asume el resultado: coordina proveedores, monta el espacio, ofrece servicio de sala y entrega un acto listo para celebrar. El cliente no compra metros cuadrados, sino un evento.
La DGT considera la organización de eventos un servicio complejo que no procede fraccionar. Su consulta vinculante V0642-22, de 24 de marzo de 2022, distingue la prestación única de organización del evento frente al mero servicio de acceso. Por analogía, un precio global que incluye sala, personal y servicios difícilmente se descompone para aplicar a cada parte un tipo distinto.
Conviene ser prudente con esta extrapolación. La consulta no resuelve el alquiler de una finca concreta, y cada contrato exige analizar sus cláusulas, su precio y la forma en que se ejecuta.
Qué tipo de IVA corresponde a cada modalidad
La Agencia Tributaria explica en sus preguntas frecuentes sobre arrendamientos que el alquiler de locales de negocio no está exento y tributa al 21 %. Lo mismo ocurre con un inmueble que no se destina exclusivamente a vivienda. Una sala o una finca cedida para un acto queda, en principio, fuera de la exención aplicable a las viviendas.
La misma fuente indica que, si el arrendador presta servicios de hostelería junto con el alquiler, el conjunto tributa al 10 %. El tipo reducido para hostelería figura en el artículo 91.Uno.2.2.º de la Ley del IVA, y el tipo general del 21 % en el artículo 90.Uno. Los tipos vigentes se consultan en la tabla oficial de tipos de IVA para 2026.
| Modalidad | Qué se entrega | Tratamiento general en IVA |
|---|---|---|
| Cesión de sala o finca sin servicios | Solo el uso del inmueble | Arrendamiento sujeto, 21 % |
| Espacio con servicios de hostelería | Inmueble, comida y servicio de sala | Hostelería, 10 % |
| Evento llave en mano | Resultado final: acto organizado | Servicio complejo de organización, sin fraccionar |
| Entrada a espectáculo cultural en vivo | Solo el acceso | 10 % (art. 91.Uno.2.6.º), no el resto de servicios independientes |
El tipo del 10 % aplicable a entradas de teatros, conciertos y espectáculos culturales en vivo cubre solo el acceso. La DGT, en su criterio de 12 de junio de 2019, no lo extiende al resto de servicios independientes que se facturen aparte.
Los honorarios de intérpretes, artistas, directores y técnicos personas físicas a organizadores de obras teatrales y musicales tributan al 10 % (art. 91.Uno.2.13.º). Si actúan a través de una sociedad, ese tipo no se aplica. Quien contrata un espacio para un espectáculo debe comprobar cómo factura cada artista.
Cómo se acredita la calificación en el contrato y en la factura
La calificación no se decide por la etiqueta del contrato, sino por los hechos. Un acuerdo titulado «arrendamiento» que obliga al propietario a aportar personal, montaje y coordinación apunta a un servicio de organización. Un acuerdo titulado «organización» en el que el cliente trae a todos sus proveedores se parece más a un alquiler.
Estos elementos ayudan a documentar la naturaleza real de la operación:
- Quién selecciona, contrata y dirige a los proveedores del acto.
- Si el precio es global o se desglosa por conceptos con valor propio.
- Quién asume el riesgo si el evento no se celebra o sale mal.
- Qué personal del propietario interviene durante el acto.
- Qué consumos se facturan aparte y a quién se facturan.
La factura debe reflejar esa realidad. Un único concepto genérico invita a la discrepancia, mientras que una descripción clara de lo prestado reduce el riesgo de regularización. Los anticipos y las fianzas tienen además su propio régimen, que desarrollamos en el artículo sobre la fiscalidad de anticipos en arrendamientos comerciales.
Intermediarios y plataformas que contratan el espacio
Muchas veces el cliente final no contrata con el propietario, sino con una agencia, un organizador o una plataforma que busca el espacio. El artículo 11.Dos.15.º de la Ley del IVA establece que quien media actuando en nombre propio se entiende que recibe y presta por sí mismo el servicio. La cadena de facturación cambia según actúe en nombre propio o ajeno.
Si el intermediario contrata el espacio en nombre propio y lo revende, factura al cliente su propio servicio. Si actúa en nombre del cliente, el propietario factura directamente al cliente y el intermediario solo cobra su comisión. Dejar clara esa posición en el contrato evita facturas cruzadas.
Los suplidos son otra fuente de errores. El artículo 78.Tres.3.º de la Ley del IVA excluye de la base imponible las sumas pagadas en nombre y por cuenta del cliente, siempre que se justifiquen debidamente. Pagar un permiso o una tasa municipal en nombre propio y repercutirlo sin más no cumple ese requisito.
El evento visto desde la empresa que contrata
Para la empresa cliente, el IVA soportado en un evento solo es deducible si el gasto se vincula a su actividad. Una cena con clientes o una presentación comercial se prueban con convocatorias, listas de asistentes y comunicaciones. Sin esa documentación, la deducción se discute con facilidad.
En el Impuesto sobre Sociedades, las atenciones a clientes son deducibles hasta el 1 % del importe neto de la cifra de negocios, según el artículo 15.e de la Ley del Impuesto sobre Sociedades. Un acto con clientes grandes puede superar ese límite sin que nadie lo advierta durante el año.
Si el propietario del espacio es un no residente sin establecimiento permanente, el pago de rentas puede obligar a retener. Con carácter general la retención es del 24 %, o del 19 % para residentes en la Unión Europea y el Espacio Económico Europeo, salvo convenio. Se declara en los modelos 216 y 296. Los residentes se declaran en los modelos 111 y 190.
Además, los pagos en efectivo entre empresarios tienen un límite de 1.000 euros. Los cobros de señales y reservas en metálico por encima de esa cifra merecen una revisión específica.
Facturación, Verifactu y factura electrónica
El sector de los espacios para eventos emite muchas facturas pequeñas y estacionales, y por eso el cumplimiento formal pesa. El artículo 29.2.j de la Ley General Tributaria exige sistemas de facturación íntegros y trazables.
El Real Decreto-ley 15/2025 fijó el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto en la obligación de Verifactu. El 5 de octubre de 2026 Hacienda anunció aplazar las obligaciones pendientes a octubre de 2028. Ese aplazamiento requiere una norma con rango de ley para ser efectivo, de modo que conviene no darlo por hecho todavía.
La factura electrónica entre empresas se regula en la Orden HAC/1028/2026, publicada en el BOE el 5 de octubre de 2026 y en vigor desde el día siguiente. Será exigible en octubre de 2027 para quienes superen los 8 millones de euros de volumen de operaciones, y en octubre de 2028 para el resto.
Riesgos en una inspección y valor de la prueba
El conflicto típico surge cuando el propietario factura un alquiler y la Inspección sostiene que prestaba un servicio de hostelería, o a la inversa. La diferencia de tipo se reclama con intereses y sanción. La sanción por dejar de ingresar oscila entre el 50 % y el 150 % de la cuota, según el artículo 191 de la Ley General Tributaria.
El procedimiento inspector dura 18 meses, ampliables según el artículo 150 de la misma ley, y el derecho de la Administración a liquidar prescribe a los cuatro años. En esos plazos conviene conservar contratos, presupuestos, correos, hojas de servicio y listados de personal asignado al evento.
Un contratista que subcontrata servicios del evento puede responder subsidiariamente de las deudas de sus subcontratistas, salvo que obtenga el certificado de estar al corriente de pago (art. 43.1.f LGT). En eventos con muchos proveedores, ese certificado es una cautela práctica.
La Administración es una parte más del procedimiento. Ambas partes soportan la carga de la prueba de los hechos que afirman, y la opinión del inspector no tiene mayor valor por el mero hecho de proceder de la Administración. Un informe pericial para empresas de eventos es prueba válida y debe recibir la misma consideración que el criterio del inspector.
Quien necesite revisar cómo está calificando sus contratos puede acudir a un asesoramiento fiscal a empresas de eventos antes de que llegue un requerimiento. Para espacios de otro tipo, el artículo sobre el régimen de IVA del alquiler de oficinas coworking plantea una distinción parecida entre alquiler y servicios.
Preguntas frecuentes sobre la fiscalidad de espacios para eventos
Con carácter general, el 21 %. La Agencia Tributaria considera que el alquiler de locales de negocio no está exento y tributa al tipo general. Si el propietario añade servicios de hostelería, el conjunto tributa al 10 %. La calificación depende del contrato y de lo que se presta en la práctica.
Depende de si son prestaciones independientes o un servicio único. La DGT considera la organización de eventos un servicio complejo que no procede fraccionar. Si el cliente contrata un evento completo por precio global, conviene no desglosar con tipos distintos sin analizar antes el caso concreto.
Depende de si actúa en nombre propio o ajeno. Según el artículo 11.Dos.15.º de la Ley del IVA, quien media en nombre propio se entiende que recibe y presta por sí mismo el servicio. En nombre ajeno, el propietario factura directamente al cliente y la agencia cobra solo su comisión.
En el Impuesto sobre Sociedades, las atenciones a clientes son deducibles hasta el 1 % del importe neto de la cifra de negocios, conforme al artículo 15.e de la Ley del Impuesto sobre Sociedades. El IVA soportado exige además que el gasto esté vinculado a la actividad y debidamente documentado.
La sanción por dejar de ingresar oscila entre el 50 % y el 150 % de la cuota, según el artículo 191 de la Ley General Tributaria. A ello se suman los intereses de demora. La Inspección dispone de 18 meses, ampliables, y el plazo de prescripción es de cuatro años.
Conclusión
Ceder un espacio y organizar un evento son operaciones distintas aunque se celebren en el mismo lugar. La primera se acerca al arrendamiento y la segunda a un servicio complejo, y de esa frontera dependen el tipo de IVA, la factura y el riesgo ante una comprobación. Documentar qué se presta, quién lo dirige y cómo se cobra es la mejor protección.
Contenido informativo, actualizado a 15 de octubre de 2026. Autor: Luis Miguel Larriba, Socio Director de LRB Tax & Legal.